Ein Verkaufsautomat lohnt sich für Betreiber, wenn Umsatz, Frequenz und Effizienz zusammenpassen. In der Betriebsverpflegung kann sich ein Automat an einem Standort mit rund 150 Mitarbeitenden nach 12 bis 14 Monaten amortisieren – sofern bei 1.600 bis 2.000 Euro Bruttomonatsumsatz auch Einkauf, Befüllung und Betriebskosten zur Kalkulation passen. Entscheidend sind Standortwahl, Sortiment und Logistik.
Was kostet ein Verkaufsautomat im Betrieb?
Die laufenden Kosten setzen sich aus mehreren Positionen zusammen: Energie am Standort, Einkauf der Waren, Gebühren für Zahlungen, Personal- und Fahrtkosten für das Befüllen inklusive Wegezeiten sowie Wartung und Service. Hinzu kommen gegebenenfalls Standortmiete und Finanzierungskosten. Für die Amortisationsrechnung wird die Anschaffung separat angesetzt; eine Abschreibung ist dagegen eine buchhalterische Größe und keine zusätzliche monatliche Auszahlung.
Rechenbeispiel: Wann amortisiert sich ein Automat in der Betriebsverpflegung?
An einem Standort mit rund 150 Mitarbeitenden erzielt ein Automat beispielhaft 1.800 Euro Bruttomonatsumsatz. Nach Umsatzsteuer verbleiben im folgenden Modell angenommene 1.650 Euro Nettoumsatz; der tatsächliche Betrag hängt vom Produktmix ab. Sortiment und Kundschaft sind bekannt, Einkaufskonditionen kalkulierbar. Die Tabelle zeigt, welche weiteren Annahmen zu einer Amortisation von rund 13 Monaten führen.
| Position im Beispiel | Betrag |
|---|---|
| Einmalige Investition in den Automaten | 8.000 € |
| Monatlicher Bruttoumsatz | 1.800 € |
| Angenommener Nettoumsatz | 1.650 € |
| Wareneinkauf | −675 € |
| Zahlungsgebühren | −45 € |
| Energie | −65 € |
| Personal und Fahrten | −190 € |
| Wartung und Service | −75 € |
| Monatlicher Überschuss vor Steuern und Finanzierung | 600 € |
Die einfache Amortisationsdauer beträgt damit 8.000 € ÷ 600 € = rund 13,3 Monate. Diese Modellrechnung setzt voraus, dass keine Standortmiete oder weiteren Kosten anfallen; sie ist keine allgemeine Renditeprognose. Für Kauf, Miete und Leasing unterscheiden sich die Zahlungsströme. Dazu finden Sie den Vergleich der Finanzierungsmodelle.
Wie unterscheiden sich öffentliche Standorte und Betriebsstandorte?
Öffentliche Standorte wie Freibäder, Jahrmärkte oder Bahnhöfe können im Sommer beispielsweise 4.000 Euro Monatsumsatz erreichen, im Winter aber auf 300 Euro einbrechen. Die Amortisation ist dadurch weniger planbar. In der Betriebsverpflegung sind Umsätze häufig gleichmäßiger, können aber durch Urlaub, Schichtmodelle oder Änderungen der Belegschaft schwanken. Für saisonale Standorte sollte eine Umsetzung des Automaten im Winter geprüft werden. Eine konkrete Standortanalyse hilft bei der Einschätzung.
Welche Faktoren entscheiden über die Rentabilität?
Vier Faktoren beeinflussen das Ergebnis besonders: Kundenfrequenz, aktive Vermarktung, Einkaufspreise und Effizienz im laufenden Betrieb. Entscheidend ist auch, wie oft der Standort pro Woche angefahren werden muss. Jede zusätzliche Fahrt kostet Zeit und Marge. Ein passendes Sortiment senkt zugleich Verderb und Fehlbestände. Bei der Auswahl unterstützt eine Sortimentsberatung für Verkaufsautomaten.
Lohnt sich ein Automat auch bei geringer Frequenz?
Ja, ein Standort mit niedriger Kundenfrequenz kann sich rechnen, wenn ein Unternehmen den Automaten als Mehrwert für Mitarbeitende oder Kunden betrachtet und eine feste Pauschale zahlt. Diese kann geringe Verkaufsumsätze ausgleichen. Vor den Standortverhandlungen sollten Betreiber berechnen, welchen Zuschuss sie tatsächlich benötigen. Das lässt sich beispielsweise anhand der erwarteten Verkäufe und der festen Anfahrtskosten zeigen.
Welchen Fehler machen Neueinsteiger häufig?
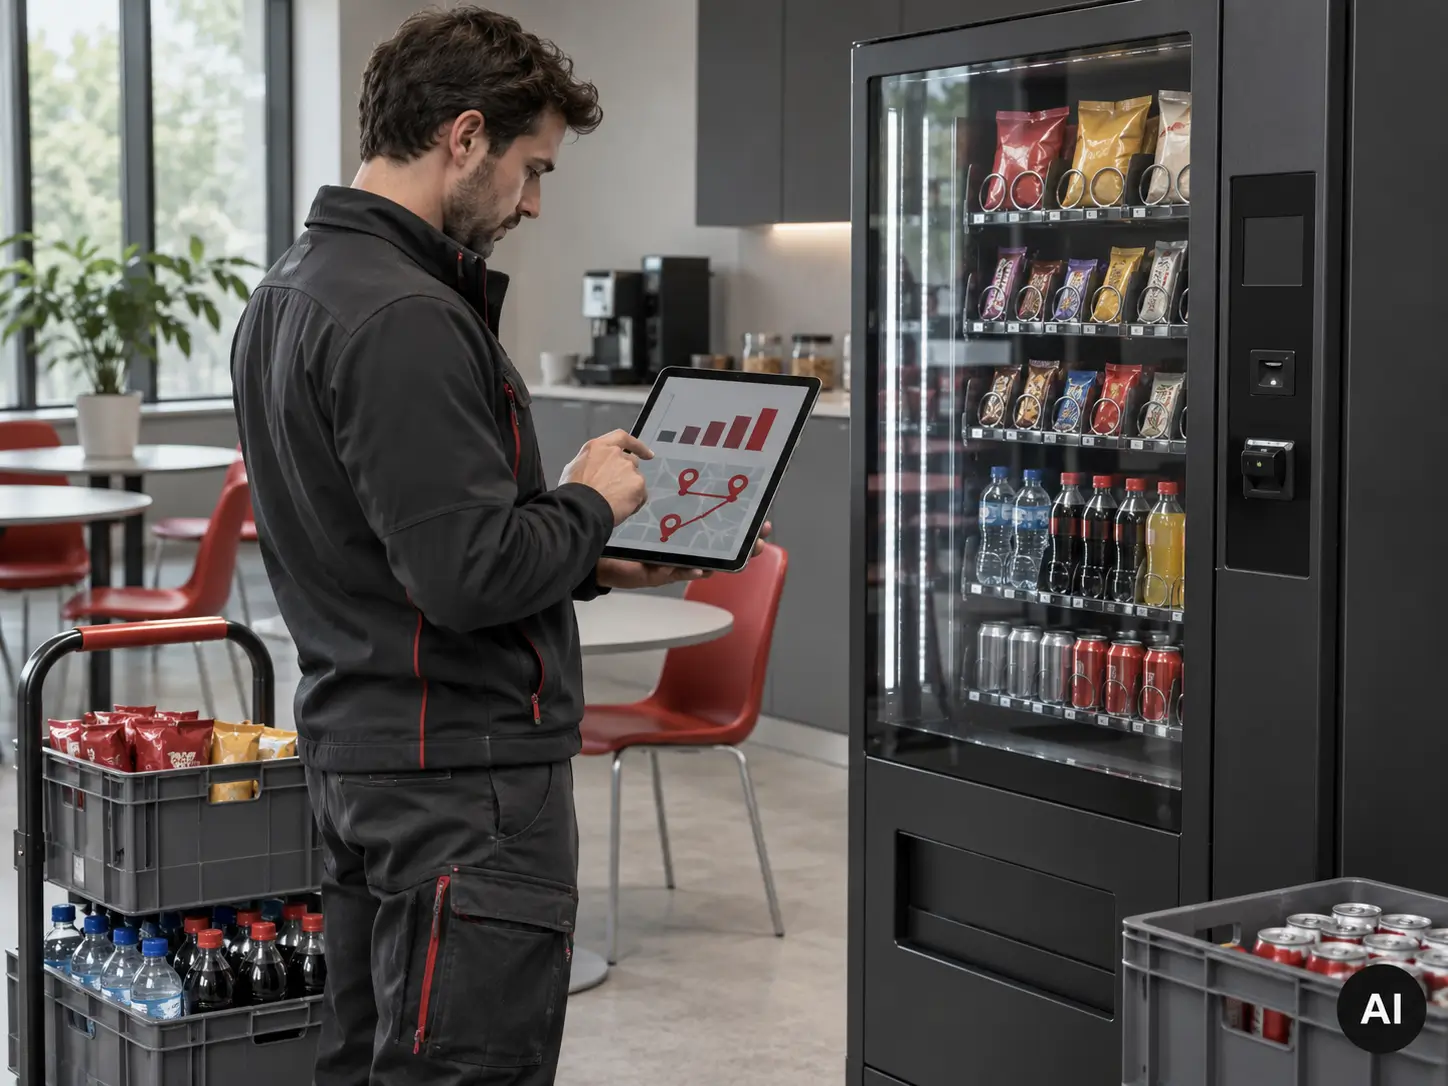
Neueinsteiger unterschätzen oft den Zeitaufwand: die eigene Zeit und später die der Mitarbeitenden. Fahrten, Befüllung, Störungsbehebung und Kommunikation summieren sich. Genau hier kann der Betrieb Marge verlieren. Geeignete Systeme für Fernüberwachung zeigen Bestände und Störungen, bevor eine Fahrt nötig wird; manche Einstellungen lassen sich aus der Ferne ändern. Mehr dazu erfahren Sie bei FAS Cloud und Fernverwaltung.
Wie unterstützt Vendvibe bei der Kalkulation?
Bei Vendvibe begleiten wir Betreiber von der Standortanalyse bis zum laufenden Betrieb. Grundlage ist ein Kalkulationsschema, das Anschaffung, Energie, Fahrtzeiten und Wartung pro Standort erfasst und dem Deckungsbeitrag gegenüberstellt. So entsteht eine Grundlage für Standortverhandlungen, Sortimentsentscheidungen und Investitionen. Ein Beispiel für die Nutzung im Unternehmen zeigt die Betriebsverpflegung an einem Standort in Essen.
Häufige Fragen zur Rentabilität von Verkaufsautomaten
Wie lange dauert es, bis sich ein Verkaufsautomat amortisiert?
Im dargestellten Beispiel rund 13,3 Monate. Das ergibt sich aus 8.000 Euro Investition und 600 Euro monatlichem Überschuss. Ein Zeitraum von 12 bis 14 Monaten ist kein allgemeiner Richtwert für jeden Standort. Bei öffentlichen Standorten können Saison, Wetter und Nachfrage die Amortisation deutlich verkürzen oder verlängern.
Wie viel Umsatz macht ein Automat im Monat?
Für das Rechenbeispiel wurde ein Standort mit rund 150 Mitarbeitenden und 1.800 Euro Bruttomonatsumsatz angenommen. Je nach Standort sind 1.600 bis 2.000 Euro denkbar. Öffentliche Standorte können saisonal wesentlich höhere oder niedrigere Beträge erzielen. Bruttoumsatz ist dabei noch kein Gewinn; Wareneinsatz und Betriebskosten müssen abgezogen werden.
Welche laufenden Kosten entstehen bei einem Verkaufsautomaten?
Zum laufenden Betrieb gehören vor allem Wareneinkauf, Strom, Zahlungsgebühren, Personal- und Fahrtkosten sowie Wartung und Service. Je nach Vereinbarung kommen Standortmiete oder Finanzierungskosten hinzu. Die Anschaffung ist bei einem gekauften Automaten eine einmalige Investition, die für die Amortisationsrechnung dem laufenden Überschuss gegenübergestellt wird.
Was macht einen Standort rentabel?
Wichtig sind ausreichend Nachfrage, ein passendes Sortiment, vernünftige Einkaufspreise und kurze Wege bei Befüllung und Service. Die Zahl der Verkäufe allein reicht als Maßstab nicht. Prüfen Sie vor allem den Betrag, der nach Wareneinkauf und sämtlichen standortbezogenen Kosten übrig bleibt. Eine Standortanalyse kann diese Annahmen strukturieren.
Lohnt sich ein Automat auch bei wenigen Kunden?
Das ist möglich, wenn ein Unternehmen für den Verpflegungsservice eine feste Pauschale übernimmt. Die Pauschale gleicht dann den Betrag aus, den die Verkäufe allein nicht decken. Betreiber sollten vorab berechnen, wie hoch dieser Zuschuss sein muss, und Laufzeit, Befüllung sowie Zuständigkeiten im Vertrag klären.
Warum ist Effizienz im Automatenbetrieb so wichtig?
Jede zusätzliche Anfahrt benötigt Arbeitszeit und verursacht Fahrtkosten. Wenn ein Automat wenig verkauft, können bereits wenige ungeplante Einsätze den Überschuss stark schmälern. Bestandsdaten und Störungsmeldungen helfen, Touren gezielt zu planen. Fernzugriff kann einzelne Probleme lösen, ersetzt aber nicht jede Wartung vor Ort.
Welchen Fehler machen Neueinsteiger am häufigsten?
Ein häufiger Fehler ist, die eigene Arbeitszeit nicht in die Rechnung aufzunehmen. Einkauf, Wege, Reinigung, Befüllung, Abrechnung und Störungen beanspruchen Zeit, auch wenn zunächst kein Personal eingestellt wird. Erfassen Sie diesen Aufwand pro Standort und rechnen Sie ihn mit einem realistischen Stundensatz in die Kalkulation ein.
Ist Betriebsverpflegung planbarer als ein öffentlicher Standort?
Oft ja: Mitarbeitende und typische Nachfrage sind bekannt, sodass Sortiment und Befüllungsrhythmus leichter geplant werden können. Dennoch ändern Ferien, Homeoffice und Schichtbesetzung die Nutzung. An öffentlichen Standorten wirken sich zusätzlich Wetter, Veranstaltungen und Saison aus. Vergleichen Sie deshalb Monatswerte über ein ganzes Jahr statt nur einen Spitzenmonat.
Hinweis: Sämtliche Zahlen im Rechenbeispiel sind Annahmen zur Veranschaulichung. Tatsächliche Umsätze, Steuersätze, Kosten und Amortisationszeiten hängen vom Standort, Sortiment, Vertrag und Automatenmodell ab.